כשמטפלת מוסמכת פונה לקופת חולים כדי לעבוד איתה ולהעניק שירות למטופלים דרכה, אחד המסמכים שהיא נדרשת להציג הוא פוליסת ביטוח אחריות מקצועית בתוקף. בלי פוליסה כזו, קופת החולים תסרב לעבוד איתה. אותו הדבר קורה למאמן שחותם חוזה מול סטודיו או מכון כושר.
במדריך הזה, שעודכן ל-2026, נסביר מה זה ביטוח אחריות מקצועית, מה הוא מכסה בפועל, למי הוא חובה ומה חשוב לבדוק בפוליסה.
בקצרה: ביטוח אחריות מקצועית מגן על בעל מקצוע מפני תביעה של לקוח שטוען שנגרם לו נזק גוף, נפש או רכוש בגלל טעות, רשלנות או מחדל במהלך העבודה. הפוליסה מכסה את הוצאות ההגנה המשפטית ואת הפיצוי שנפסק בבית משפט או שסוכם בפשרה, בכפוף לתנאי הפוליסה.
מה זה ביטוח אחריות מקצועית ומה המשמעות שלו?
באופן רחב ופשוט, ביטוח אחריות מקצועית נועד להגן על בעלי מקצוע, בכל תחום, מפני מצבים שבהם ייתבעו על ידי לקוחות שלהם בגין נזק שנגרם כתוצאה מהשירות שסיפקו.
המטרה של הביטוח היא למנוע מצב שבו בעל מקצוע מתמודד לבדו עם התביעה, ונדרש לשלם מכיסו את הוצאות המשפט וכל פיצוי שייפסק. מצב כזה יקשה עליו מאוד, גם כלכלית וגם מקצועית.
ביטוח אחריות מקצועית מתייחס למקרים שונים שעלולים להתרחש במהלך עבודה עם לקוח. כדי להדגים אותם ולהציג את ההבדלים ביניהם, נשתמש בדוגמה שלנו: מטפלת שעובדת עם מטופלים באופן פיזי.
נזק תאונתי מול נזק מקצועי
נזק תאונתי מתייחס לתאונה שמתרחשת בקליניקה. לדוגמה, מטופל שנפל בגלל מתקן שנשכח על הרצפה, או החליק על רצפה חלקה אחרי שטיפה, בלי שהייתה אזהרה.
נזק מקצועי מתייחס להתנהלות לא נכונה של בעל המקצוע: טיפול שגוי, ייעוץ לא נכון או שיקול דעת מוטעה. אצל מאמנים זה יכול להיות, למשל, תוכנית אימון שלא הותאמה למתאמן וגרמה לו לפציעת גב.
טעות בתום לב
מונח נפוץ בתחום הטיפול בכלל ובעולם הביטוח בפרט. הכוונה לטעות שנעשתה על ידי בעל המקצוע לא מתוך רשלנות או כוונה. להפך: הוא עשה כל מה שיכול היה, אבל ההחלטה שקיבל התבררה כשגויה וגרמה לנזק.
החוק מכיר בכך שאנשי מקצוע, טובים ככל שיהיו, עושים טעויות. לכן הפוליסה מכסה גם טעויות שנעשו בתום לב, בכפוף לתנאיה.
חשוב לזכור: גם אנשי מקצוע מנוסים עלולים למצוא את עצמם נתבעים על ידי לקוחות בגין טענה לנזק. הם יכולים לעשות עבודה טובה ככל שניתן, אבל יש שלושה דברים שצריך לקחת בחשבון:
- טיפול הוא לא מדע מדויק. כל גוף פועל אחרת ומגיב בצורה שונה לטיפול ולאימון.
- ציפיות מול מציאות. הרבה פעמים קיים פער בין הציפיות של הלקוח לבין התוצאה בשטח. כשהתוצאות לא תואמות את הציפיות, יש מטופלים שיאשימו את המטפל ויראו בו אחראי לנזק.
- מקרה אחד יכול להרוס הכול. איש מקצוע יכול ליהנות מ-99% הצלחות, אבל מספיק כישלון אחד כדי להתמודד עם תביעה משפטית קשה שתשפיע על העתיד המקצועי והכלכלי שלו.
לכן, גם אם המטפלת שלנו מנוסה ומקצועית ויש לה סיפורי הצלחה רבים, היא חייבת להחזיק פוליסת ביטוח אחריות מקצועית כל עוד היא עוסקת בתחום. קופת החולים תדרוש ממנה להציג פוליסה כזו, כדי לוודא שאם תיתבע על ידי מטופלת, היא מכוסה מבחינה משפטית.
מה מכסה פוליסת ביטוח אחריות מקצועית?
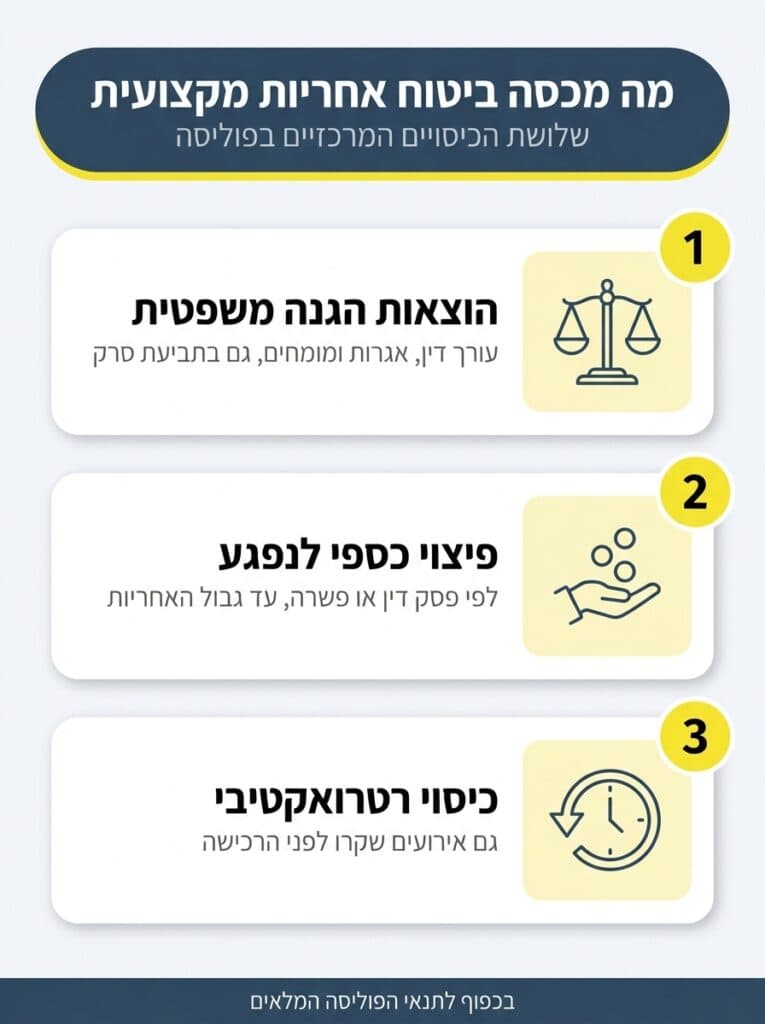
פוליסת ביטוח אחריות מקצועית מספקת את הכיסויים הבאים:
- הוצאות הגנה משפטית – שכר טרחת עורך דין, אגרות והוצאות נלוות כמו הזמנת מומחים ובדיקות. ההוצאות האלה הן בדרך כלל המשמעותיות ביותר בתביעות רשלנות. חשוב להדגיש: הפוליסה מכסה הוצאות הגנה משפטית גם אם מדובר בתביעת סרק.
- פיצוי נזקים – כיסוי לפיצוי התובע, כפי שנקבע בהחלטת שופט או במסגרת הליך פשרה. הפיצוי משולם עד לתקרה מסוימת, שנקראת גבול האחריות: הסכום המקסימלי שחברת הביטוח מתחייבת לשלם על פי תנאי הפוליסה (אם הפיצוי גבוה יותר, בעל המקצוע ישלם את היתרה). בפוליסה מצוין גם סכום השתתפות עצמית, שאותו משלם המבוטח בעצמו בכל תביעה.
- כיסוי רטרואקטיבי – הפוליסה מכסה גם מקרים שהתרחשו בעבר, החל מתאריך מסוים שנקוב בה, ושבגללם בעל המקצוע נתבע היום. זה חשוב, כי יש מקרים שבהם מטופלים מגלים נזק תקופה ארוכה אחרי שקיבלו שירות או טיפול. התנאי: המבוטח לא ידע על התביעה בעת רכישת הפוליסה.
מה פוליסת ביטוח אחריות מקצועית לא מכסה?
חשוב לדעת לא רק מה הפוליסה מכסה, אלא גם מה היא לא מכסה ובאילו מקרים לא ניתן להשתמש בה:
- נזק שנעשה בזדון.
- עבירות פליליות ומעשי מרמה שנעשו בכוונה.
- נזקים שאינם קשורים להיבט המקצועי. לדוגמה, אם מישהו החליק בקליניקה של המטפלת בגלל רצפה רטובה, המקרה לא נדון תחת הפוליסה הזו אלא תחת ביטוח צד ג'.
מי צריך ביטוח אחריות מקצועית?
פוליסת ביטוח אחריות מקצועית חיונית לכל אדם שמספק שירות מקצועי לאדם אחר וגובה עבורו כסף.
אנחנו בסוכנות אנגלמן מתמחים בשלושה קהלים: ביטוח למאמני כושר ומדריכי ספורט, ביטוח אחריות מקצועית למטפלים ברפואה משלימה, וביטוח לספורטאים ולבעלי עסקים בתחום הספורט.
חשוב להבהיר: גם מאמן או מטפלת שעובדים כשכירים בסטודיו, במכון, במועדון, בקבוצה או בקופת חולים, לא תמיד מכוסים דרך המקום. צריך לבדוק את זה, ובמקרים רבים לרכוש פוליסה אישית.
האם ביטוח אחריות מקצועית הוא חובה על פי חוק?
ככלל, התשובה היא לא. בישראל אין חובה משפטית גורפת לרכוש ביטוח אחריות מקצועית, וברוב המקצועות ההחלטה נשארת בידי בעלי המקצוע. רק במקצועות ספורים קיימת חובה כזו מכוח דין או מכוח כללי המקצוע.
בתחום הספורט, האימון והטיפול ברפואה משלימה המצב מעט שונה, משתי סיבות.
ראשית, חוק הספורט מחייב לבטח ספורטאים שמשתתפים בפעילות ספורט מאורגנת בביטוח תאונות אישיות. בשנת 2025 נכנסו לתוקף תקנות הספורט (ביטוח) החדשות, שעדכנו את דרישות הביטוח האלה. הרחבנו על כך במאמר שלנו על חוק הספורט.
שנית, כמעט כל סטודיו, מכון כושר, מועדון, מוסד או קופת חולים דורשים ממאמנים וממטפלים שמבקשים לעבוד אצלם פוליסת ביטוח אחריות מקצועית, כתנאי עבודה. כלומר: גם כשהחוק לא מחייב, השוק מחייב.
כיצד נראית תביעת רשלנות מקצועית?
כדי להבין את המשמעות והחשיבות של ביטוח אחריות מקצועית, צריך להבין איך נראית תביעת רשלנות מקצועית ואיזו השפעה יש לה בפועל על איש מקצוע שנתבע.
שלב ראשון: מכתב התראה לפני תביעה. התובע שולח באמצעות עורך דינו מכתב התראה, שבו הוא מפרט את מה שאירע, את הטעות שביצע הנתבע לטענתו ואת הנזק שנגרם לו. בשלב זה הוא גם מציין את סכום הפיצוי שהוא דורש.
שלב שני: כתב תביעה. אם שני הצדדים לא מגיעים להסדר מחוץ לבית המשפט (במקרים רבים יש מוכנות לפשרה, כדי לחסוך זמן וכסף), מוגש כתב תביעה רשמי לבית המשפט.
חברת הביטוח צריכה להיות מעורבת בהליך כבר בשלב הראשון, עם קבלת מכתב ההתראה. ברוב הפוליסות קיימת דרישה ליידע את חברת הביטוח כבר בשלב זה, וזה מאפשר לה להיערך מבחינה משפטית. מרגע שחברת הביטוח מעודכנת, היא לוקחת על עצמה את הייצוג המשפטי, את ניהול ההליכים ואת מימון הפיצוי, בכפוף לתנאי הפוליסה.
חשוב להדגיש: בין אם התביעה מתקבלת, בין אם מגיעים לפשרה ובין אם היא נדחית, מדובר בהליך שעולה עשרות אלפי שקלים ודורש הרבה מאוד זמן. לכן חשוב שחברת הביטוח תהיה מעורבת בו מהשלב הראשון.
כמה עולה ביטוח אחריות מקצועית?
במקצועות הספורט והטיפול, עלות ביטוח אחריות מקצועית מתחילה בדרך כלל במאות שקלים בשנה. המחיר אינו קבוע, והעלות הסופית נקבעת לפי כמה פרמטרים:
- תחום העיסוק ורמת הסיכון הכרוכה בו.
- גבול האחריות – ככל שהוא גבוה יותר, כך הפרמיה גבוהה יותר.
- היקף הפעילות והמחזור העסקי – חברת הביטוח בודקת כמה לקוחות יש לבעל המקצוע ועד כמה הוא חשוף לתביעות.
- גובה ההשתתפות העצמית – כאן הלקוח מחליט: השתתפות עצמית גבוהה מוזילה את הפרמיה, ולהפך.
- היסטוריית התביעות של המבוטח.
- תקופת הכיסוי הרטרואקטיבי – ככל שהיא ארוכה יותר, עלות הפוליסה עולה.
כדי לדעת כמה תשלמו בפועל, הכנו מחירון ביטוח אחריות מקצועית לפי מקצוע, שבו תמצאו את כל המידע הרלוונטי. פרטים על דמי הטיפול שלנו תמצאו בעמוד המחירים והשירותים שלנו.
סיכום
ביטוח אחריות מקצועית למאמנים, למדריכים ולמטפלים הוא כלי עבודה לכל דבר. הוא מעניק שקט נפשי, כיסוי של הגנה משפטית ואפשרות להמשיך לעבוד בצורה סדירה, בלי להתעסק בהיבטים כלכליים, משפטיים ותדמיתיים שיכולים לפגוע בהמשך הקריירה.
שלושה דברים שכדאי לזכור: הפוליסה מכסה גם טעויות בתום לב וגם תביעות סרק; גם שכירים לא תמיד מכוסים דרך מקום העבודה; וברוב המקרים השוק דורש פוליסה גם כשהחוק לא.
אנחנו בסוכנות אנגלמן מציעים ביטוח אחריות מקצועית למאמנים, למדריכים ולמטפלים בתחום הספורט והרפואה המשלימה, בהתאמה אישית ועם מגוון כיסויים. זה הזמן ליצור איתנו קשר ולרכוש פוליסה שתכסה אתכם מפני תביעות עתידיות!
שאלות – תשובות
מה ההבדל בין ביטוח אחריות מקצועית לביטוח צד ג'?
ביטוח אחריות מקצועית מכסה נזק (גוף, נפש או רכוש) שנגרם ללקוח ישירות מהשירות המקצועי, עקב טעות, רשלנות או מחדל. ביטוח צד ג' מכסה נזק תאונתי שקרה בשטח העסק ולא כתוצאה מהשירות עצמו, למשל החלקה על רצפה רטובה. הסבר מלא, כולל טבלת השוואה, במאמר שלנו על ההבדל בין אחריות מקצועית לצד ג'.
האם צריך ביטוח אחריות מקצועית גם כשכיר?
יש מקרים שבהם בעל מקצוע שעובד כשכיר מבוטח דרך בית העסק, ואז הוא לא צריך פוליסה משלו. אבל במקצועות הטיפול והאימון, ובעבודה כפרילנסר, בדרך כלל תידרשו לפוליסה אישית, ולעיתים זה גם תנאי של מקום העבודה. את הביטוחים שכבר יש לכם אפשר לבדוק בהר הביטוח, הכלי הרשמי של רשות שוק ההון.
מה קורה אם מגישים נגדי תביעה על תקופה שבה לא הייתי מבוטח?
אם בפוליסה שלכם נקבע תאריך רטרואקטיבי, הפוליסה מכסה גם אירועים שקרו לפני רכישתה, החל מאותו תאריך, בתנאי שלא ידעתם על התביעה בעת הרכישה. אם האירוע קרה לפני התאריך הרטרואקטיבי, לא יהיה כיסוי. לכן חשוב לשמור על רצף ביטוחי ולא לבטל את הפוליסה בין תקופות עבודה.
האם הביטוח מכסה גם אימונים או טיפולים אונליין?
בעיקרון, פוליסת ביטוח אחריות מקצועית מתייחסת לאימונים ולטיפולים פרונטליים. צריך לוודא מול סוכנות הביטוח אם הפוליסה כוללת כיסוי גם לאימונים ולטיפולים אונליין, ואם אפשר לרכוש הרחבה לשם כך.
תוך כמה זמן אפשר לקבל אישור ביטוח בתוקף?
ברוב המקרים אפשר לקבל אישור ביטוח בתוקף תוך 1-3 ימי עסקים מול סוכן הביטוח. במקרים מורכבים יותר זה יכול לקחת עוד כמה ימים. לכן מומלץ לא לחכות לרגע האחרון, אלא להסדיר את הפוליסה לפני החתימה מול מקום העבודה.
האם ביטוח אחריות מקצועית מכסה תביעות סרק?
כן. הפוליסה מכסה גם מקרים שבהם המבוטח נתבע בתביעת סרק, והכיסוי כולל את ההוצאות המשפטיות ואת הליווי המקצועי, בכפוף לתנאי הפוליסה. מבחינת ההגנה המשפטית, ההתייחסות היא כמו לכל תביעה.